Apple Payは海外で使えない?2026年の落とし穴と最新活用術
日本のコンビニや駅の改札で、iPhoneやApple Watchをかざして一瞬で支払いを済ませる――。この快適な体験に慣れ親しんだ旅行者が、そのままの感覚で海外のレジに端末をかざした瞬間、決済エラーの電子音とともに冷や汗を流すトラブルが相次いでいます。「世界中で普及しているはずのApple Payが、なぜか現地で反応しない」「利用明細を見たら想定外の手数料が引かれていた」という困惑の声は、SNSや知恵袋でも後を絶ちません。
国境を越えたキャッシュレス決済には、端末の通信規格やカード会社ごとの仕様、さらには国際ブランドの戦略が複雑に絡み合っています。渡航先で財布を抱えて立ち往生しないために、カード会社やブランド次第で生じる「現地で使えない決定的な構造」と手数料の真相、出発前に完了させておくべき必須設定を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:Apple Payが海外で使えない最大の原因は、日本独自の「QUICPay/iD」規格と世界標準「EMV Contactless」の乖離、および登録カード会社によるタッチ決済の海外開放状況にある。
- 要点2:ブランドごとの海外通用度には明確な格差があり、Mastercardが最も安定する一方、JCBは海外Apple Pay非対応カードが多く、Visaでも一部発行会社で制限が残る。
- 要点3:2024年から2026年にかけて各カード会社が海外事務手数料を相次いで値上げ(3.0〜3.85%前後)しており、DCC(動的通貨換算)の罠や物理カード携行の鉄則を押さえることが必須となる。
【現地検証】Apple Payは海外でそのまま使える?「店頭で弾かれる」意外な落とし穴
「日本で毎日使えているのだから、海外でも同じようにかざせば買えるはず」という認識は、渡航先で手痛いしっぺ返しを受ける典型的な誤解です。店頭の決済端末にApple Payのリンゴマークや非接触対応マーク(リップルマーク)が掲示されていても、日本国内で登録したカードがそのまま通るとは限りません。
その根底にあるのが、日本独自の「FeliCa」決済インフラと、海外で主流の「Type-A/B(EMV Contactless)」インフラの断絶です。日本国内のApple Payは、長年にわたり電子マネーである「QUICPay」や「iD」の割り当てを軸に運用されてきました。しかし、欧米やアジア諸国の店舗端末に搭載されているのはEMV標準のタッチ決済リーダーです。iPhone内部に登録されたクレジットカードが「国際ブランドのタッチ決済」として海外認証を通過できる設定になっていなければ、端末にかざしても通信すら成立しません。
旅慣れたトラベラーの手記や現地滞在者のリアルな証言を検証すると、空港の免税店や大手カフェチェーンでは難なく決済できたものの、街中の個人商店や地下鉄の自動改札機で突然iPhoneが拒絶され、後続の客から冷たい視線を浴びたという体験談が頻繁に見られます。Apple Payそのものが海外非対応なのではなく、「あなたのWalletに入っているカードの国際規格への対応状態」こそが、可否を分ける分水嶺となっています。

主要国際ブランドの決定的な格差|Visa・Mastercard・JCBの海外対応状況
海外におけるApple Payの成否を決定づけるのは、iPhoneのモデルではなく、登録しているクレジットカードの「国際ブランド」と「発行カード会社(イシュアー)」の組み合わせです。かつて国内発行のVisaカードはApple Payの「Visaのタッチ決済」に長期間非対応という歴史があり、2021年春以降順次解禁されたものの、2026年の現在においてもブランド間には明確な対応力の差が存在します。
渡航先で不測の事態に陥らないよう、主要ブランドごとの技術仕様と海外利用時の現実を比較表にまとめました。
| 国際ブランド | 海外Apple Pay対応状況 | 通信規格と仕様 | 編集部の見解・実用性評価 |
|---|---|---|---|
| Mastercard | 極めて高い(ほぼ全社対応) | Mastercardコンタクトレス(Type-A/B) | 海外利用時の信頼性はトップクラス。欧州・北米の地下鉄から小規模店舗まで弾かれるリスクが最も低い。 |
| Visa | 高い(主要会社対応・一部例外あり) | Visaのタッチ決済(Type-A/B) | 主要メガバンク・三井住友等は万全。地方銀行系や一部格安カードで海外タッチ未解放の事例があり要事前確認。 |
| American Express | 良好(プロパー・主要提携) | American Express Contactless | 北米や主要ホテル・高級店では極めて強いが、欧州やアジアのローカル店では加盟店網自体の制約を受ける。 |
| JCB | 注意が必要(使えない事例が頻発) | JCBのタッチ決済(J/Speedy)/国内はQUICPay主導 | 提携カードの多くがApple Pay上で「QUICPay」としてしか機能せず、海外の決済端末で完全沈黙する落とし穴がある。 |
JCBのApple Payが海外で使えない真相
日本発の国際ブランドとして愛用者の多いJCBですが、海外でのApple Pay利用に関しては最も警戒を要します。JCBカードをApple Payに登録した際、Wallet画面の券面右上に「QUICPay」ロゴのみが表示され、「JCBのタッチ決済」マークが付与されないカードが今なお多数派を占めているためです。
QUICPayは日本固有のローカル通信規格であるため、ハワイや台湾などJCB加盟店が多い地域であっても、現地の端末リーダーはQUICPay信号を処理できません。さらに、仮に「JCBのタッチ決済」に対応したプロパーカードであっても、海外加盟店側の端末ソフトウェアがJCBコンタクトレスに対応していないケースや、米国等で業務提携しているDiscover端末を経由する際にApple Pay決済が弾かれる現象が報告されています。海外渡航において「JCBのApple Pay一本足打法」で挑むのは極めて無謀です。
知らぬ間に損をする「為替コストの罠」|Apple Pay海外事務手数料と為替レートの実態
iPhoneを端末にかざすだけで決済が完了する利便性の裏で、旅行者を静かに苦しめるのが「外貨決済コスト」の存在です。スマートフォンの画面上に表示される通知は決済直後の概算値に過ぎず、最終的に口座から引き落とされる金額にはカード会社の「海外事務手数料」が確実に上乗せされます。
金融各社の公開資料によると、2024年から2026年にかけて、国内の主要クレジットカード会社は海外事務手数料の改定を相次いで実施しました。従来は1.60%〜2.20%程度が相場でしたが、為替管理コストや不正検知システムの維持費高騰を背景に、現在では2.90%〜3.85%(税込)へと大きく引き上げられています。1ドル=155円換算で1,000ドルの買い物をした場合、手数料だけで約6,000円前後の目に見えない出費が発生する計算です。
為替レートが適用されるタイミングにも注意が必要です。決済ボタンを押した瞬間のレートではなく、現地の店舗から各国際ブランドの決済センターに「売上確定データ」が到着した日(通常2〜4日後)のレートが適用されます。円安トレンドが急激に進行している局面では、店頭で想定していた金額よりも実際の請求額が数パーセント膨らむリスクを構造的に抱えています。
さらに危険なのが、現地のPOS端末で提示される「日本円で支払いますか?(JPY)それとも現地通貨ですか?(USD/EUR)」という選択肢です。これはDCC(Dynamic Currency Conversion=動的通貨換算)と呼ばれる仕組みで、ここで「日本円」を選択すると、現地の加盟店や決済代行会社が独自に設定した5%〜10%以上もの法外な為替手数料が瞬時に上乗せされます。Apple Payの決済時でも端末画面に通貨選択が表示された場合は、必ず「現地通貨」を選択するのが鉄則です。
渡航前の必須準備と現地での実践|Apple Walletの海外設定手順と正しい伝え方
出国当日の空港や現地ホテルのロビーで慌てないために、日本にいる段階でApple Walletの環境を最適化しておくことがトラブル回避の防壁となります。
出国前に完了させるApple Wallet設定手順
海外へ飛び立つ前に、以下の3点を確実に確認・設定しておきましょう。
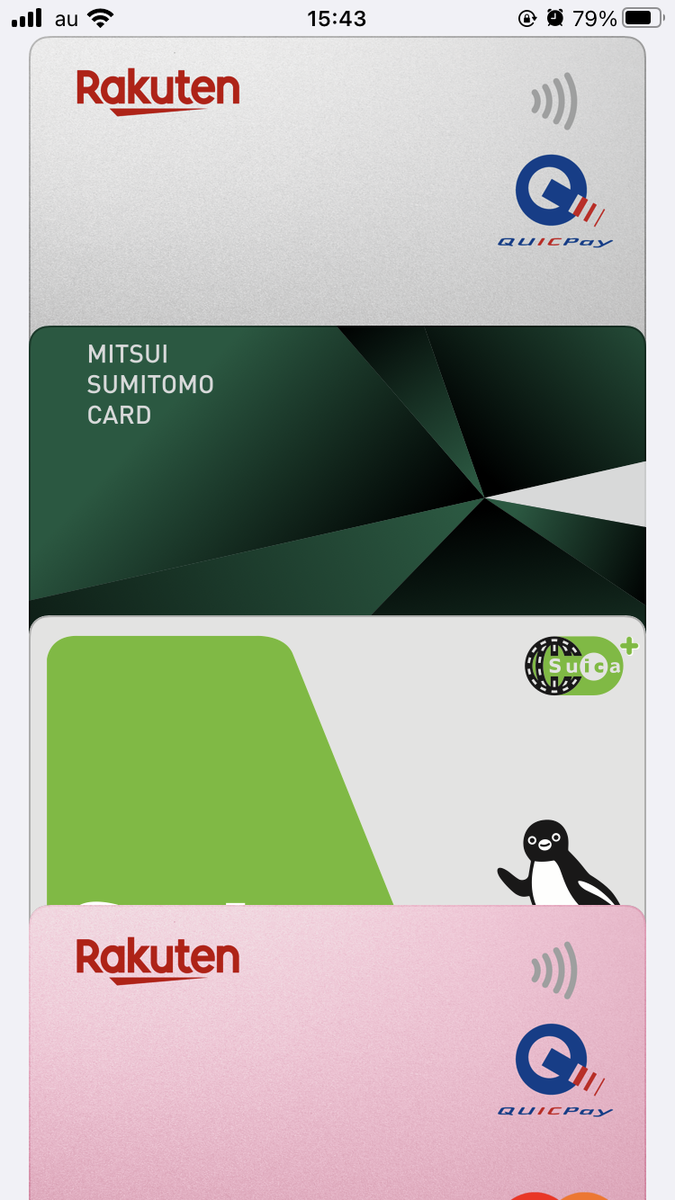
第一に、Walletアプリを開き、海外でメインとして使用するカード(MastercardまたはVisa)を最前面の「メインカード」にドラッグして設定します。第二に、各カードの右上に国際ブランドの「非接触決済マーク(電波のようなリップルマーク)」が表示されているかを視認します。マークがなく「QUICPay」や「iD」のロゴしか表示されていないカードは、海外の実店舗では決済に使えません。第三に、カード会社の公式アプリにログインし、カード利用制限機能で「海外利用」や「海外キャッシング」にロックがかかっていないかを確認してください。昨今のセキュリティ強化により、海外からの急なアクセスを自動遮断する不正利用検知システムが作動しやすくなっています。
海外店舗でのApple Payの頼み方・伝え方
現地のレジで日本人旅行者が最も陥りがちな失敗が、「Can I pay with Apple Pay?(アップルペイで払えますか?)」と店員に尋ねてしまうことです。店員がApple Payという単語に不慣れだったり、自社の決済端末の全機能を把握していなかったりすると、「No, only card(カードのみだ)」と断られるケースが頻発します。
海外のレジ担当者にとって、支払いがiPhoneだろうとプラスチックの板だろうと「非接触型クレジットカード決済」であることに変わりはありません。伝えるべき言葉は極めてシンプルです。
「By card, please.(カードで)」、あるいは「Contactless, please.(コンタクトレスで)」とだけ告げてください。店員が端末を操作して画面が点灯、または非接触マークのランプが点滅したら、黙ってiPhoneのサイドボタンをダブルクリックし、端末の上部にリーダーをかざします。これだけで決済は何事もなく完了します。
決済時のサインと暗証番号(PIN)の要求基準
Apple PayはFace IDやTouch IDによる生体認証を行うため、原則として暗証番号の入力やサインは免除されます。しかし、各国の不正利用防止ルールに基づき、一定の金額基準を超えると決済端末側でPIN入力やレシートへの署名を要求される場面があります。
例えば、英国では100ポンド、欧州主要国では50ユーロ、オーストラリアでは100豪ドルを超える決済において、端末の物理ボタンで4桁の暗証番号入力を求められるケースが一般的です。この際に端末に入力すべき数字は、iPhoneのパスコードではなく、「Apple Payに登録している元のクレジットカード自体の4桁の暗証番号(PIN)」です。これを失念していると決済がエラーとなり、旅行先でカードが一時利用停止に追い込まれるため、出国前に必ず把握しておかなければなりません。
一般に知られていない盲点とネットの誤解|Suicaの海外利用と物理カード携行の鉄則
Web上のQ&Aサイトなどで今も散見されるのが、「日本のApple Payに入っているSuicaやPASMOは、海外の地下鉄でもそのまま使えるのか」という疑問です。これに対する明確な回答は「一切使えません」です。
ロンドン、ニューヨーク、シンガポール、シドニーなどの主要都市では、クレカのタッチ決済で改札を通過できる「オープンループ」が完全に定着しています。しかし、これらの改札機が読み取っているのはあくまで「VisaやMastercardのEMV規格」です。日本の交通系ICが採用しているFeliCa技術(Sony開発)とはリーダーの規格そのものが根本から異なるため、Suicaの画面をどれほど改札にかざしてもゲートが開くことはありません。
ただし、間接的な恩恵は存在します。海外渡航中に成田空港や羽田空港へ向かう国内移動の際、Apple Pay内のSuicaに外貨系プリペイドカードや高還元率クレジットカードからチャージしてポイントを獲得する手法は有効です。
もうひとつの重大な盲点は、「iPhoneがあるから物理カードは持参しない」という極端なデジタル過信です。どれほど最新のスマートフォンであっても、真夏の高温による端末の熱暴走、バッテリーの急激な枯渇、落下によるディスプレイ破損、さらには海外特有のひったくり被害に遭った瞬間、すべての決済手段が消滅します。
加えて、海外の老舗レストランや地方都市の個人商店、駅の古い自動券売機などでは、物理的なICチップの差し込みや磁気ストライプの読み取りしか受け付けない「非接触非対応端末」が依然として数多く稼働しています。Apple Payの快適さを享受しつつも、バックパックやセキュリティポーチの奥には必ず異なる国際ブランドの物理カードを最低2枚忍ばせておくことこそが、洗練された旅人の危機管理です。

【プロの結論】行動経済学と決済インフラから導く「失敗しない人の選択基準」
キャッシュレス決済が極限まで浸透した現代において、Apple Payでの支払いは単なる利便性を超え、人間の心理と行動に大きな影響を与えます。行動経済学の観点から見れば、現金の物理的な受け渡しを伴わないモバイル決済は、脳内で生じる「支払いの痛み(Pain of Paying)」を麻痺させ、旅先での開放感と相まって消費支出を肥大化させるリスクを孕んでいます。
さらに、為替の変動幅や各社3%前後の事務手数料に対する感覚が曖昧なままタッチ決済を繰り返すと、帰国後の確定請求額を見て強い後悔に襲われる「心理的アンカリングの罠」に陥りかねません。決済インフラの構造的限界と自らの心理特性を冷静に見極めた上で、Apple Payをどう使いこなすべきか、明確な基準を提示します。
Apple Pay海外利用に全面的に向いている人
- Mastercardまたは海外タッチ決済対応のVisaをメインカードとして保有している人
- 欧州や北米、オーストラリアなど、都市部の交通から屋台に至るまでEMVコンタクトレスが完全普及している国・地域へ渡航する人
- 為替事務手数料が低いカード(楽天カード、三井住友カード、あるいはRevolutやWiseなどの外貨デビット)をApple Walletに紐づけ、無駄な為替コストを自覚的に管理できる人
- 治安に不安のある都市で、レジ前や路上で物理的な財布やクレジットカードを露出させたくない防犯意識の高い人
Apple Payのみに頼ると痛い目を見る人(慎重になるべき人)
- メインカードが「JCB」または「地方銀行・信販系のタッチ決済非対応Visa」のみの人
- 東南アジアのローカル屋台街、中南米、あるいは欧米でも地方都市や個人経営店を巡回するバックパッカー
- スマートフォンの紛失・盗難・充電切れに対する物理的なバックアップ(別保管のプラスチックカードや最低限の現地現金)を準備するのが億劫な人
- カード暗証番号(4桁のPIN)の照会や海外利用枠の解除を出国前に行う習慣がない人
【apple pay 海外】に関するよくある質問(FAQ)
Q1:海外でApple Payを使う際、iPhoneに現地SIMやWi-Fiのインターネット通信は必要ですか?
A1:実店舗でのかざす決済自体には、データ通信環境は不要です。Apple Payは端末内のセキュアエレメントが暗号化されたトークンを決済リーダーに直接送信するため、機内モードや圏外の状態であっても問題なく支払いが完了します。ただし、利用直後のプッシュ通知の受信や、Walletアプリ内での新規カード追加・カード会社アプリでの利用制限解除にはインターネット接続が必須となります。
Q2:海外の地下鉄やバスでApple Payを使う際、「エクスプレスカード」機能は海外カードでも効きますか?
A2:対象都市のシステムに適合していれば有効に機能します。例えばニューヨーク(OMNY)やロンドン(TfL)など、クレジットカードのオープンループに対応した公共交通機関では、Wallet内で対象のMastercardやVisaを「エクスプレスカード」に指定しておくことで、Face IDやTouch IDによる生体認証を省略し、iPhoneをかざすだけで改札を通過できます。画面がスリープ状態のままでも通過できるため、混雑する改札口で絶大な威力を発揮します。
Q3:海外旅行でおすすめの「Apple Pay登録用クレジットカード」は何ですか?
A3:海外事務手数料の低さとMastercardコンタクトレスの安定性を重視するなら、海外事務手数料が抑えられており外貨決済に強いデビットカード(「Wise」や「Revolut」)をApple Payに登録するのが現時点で最も経済的です。一般的なクレジットカードから選ぶ場合は、Mastercardブランドで発行した「楽天カード」や「三井住友カード(NL)」が挙げられます。これらは海外のタッチ決済リーダーとの親和性が極めて高く、エラー発生率が極めて低い点が実証されています。
まとめ:2026年の海外渡航で後悔しないためのスマート決済術
iPhoneをかざすだけで海を越えて買い物が完了する体験は、現代の旅がもたらした最高の恩恵のひとつです。しかし、そのシームレスな体験は、端末規格の整合性、カードブランドの国際仕様、そして手数料の仕組みを正しく把握した「知識の裏付け」があって初めて成立します。
「Mastercardまたは確実に対応したVisaを主軸に据える」「レジではApple PayではなくContactlessと伝える」「DCCの日本円決済を拒絶し、現地通貨を選ぶ」「異なるブランドの物理カードを必ず予備として携帯する」。この4つの原則を出国前に押さえておくだけで、旅先での決済トラブルは事実上ゼロに抑えられます。万全の準備を整え、ストレスフリーで快適な海外の旅へ出発してください。 (出典: apple pay 海外(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
